上一篇把倒冲讲完了。这篇回到它的对立面,讲推式领料,以及领料、超领、补料、退料这四个动作为什么要分开。
先说一个容易犯的错。这四个动作在很多系统里长得几乎一样,都是一张出库单,填个数量,审核。但在账务和管理上它们是四件不同的事。合并了,成本就算不准,对账的时候就找不到原因。
01 四个动作的关系
先把四个动作的定位摆清楚。领料是基准动作,其余三个都是它的变体或者它的反向。
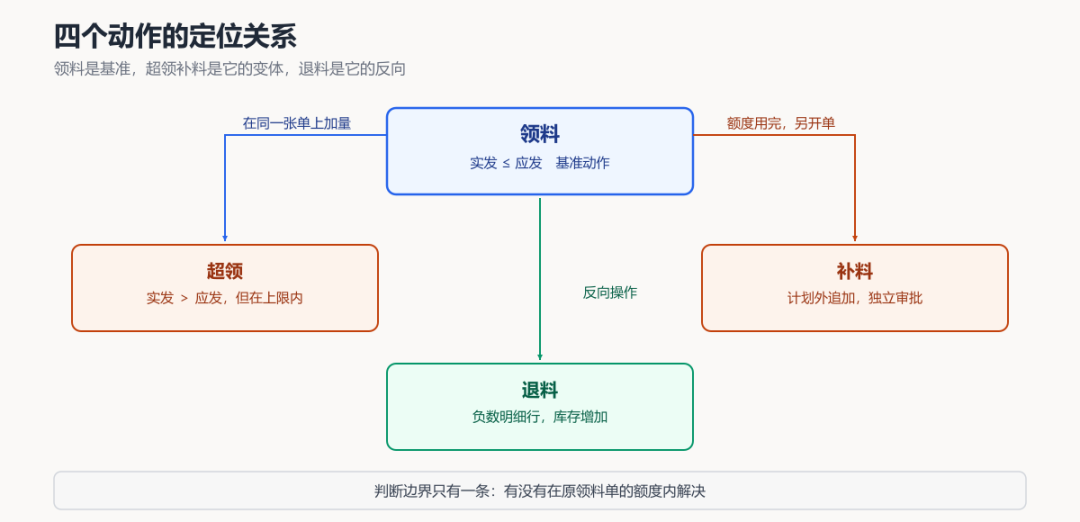
图 1 四个动作的定位关系
动作
数量关系
是否在原计划内
审批要求
领料
实发 ≤ 应发
是
常规出库审批
超领
实发 > 应发
但在上限内
是,属于原计划内浮动
上限内系统放行
超上限挂起等审批
补料
另开一张单
不受原单额度约束
否,计划外追加
独立审批
不占用原单额度
退料
负数
反向操作
冲减已领
常规出库审批
表 1 四个动作的数量关系与审批要求
超领和补料的区别最容易被搞混。判断标准只有一条,有没有在原领料单的额度内解决。
在原领料单上把实发数量填大了一点,实发没有超过物料档案上的超量上限,这是超领,属于原计划内的浮动,系统按百分比放行就行。
原领料单已经发完了,另外开一张单再发一次,这是补料,属于计划外的追加,走独立审批,也不占用原来那张单的额度。这条边界如果不管,实施阶段一定会出现"我把超领当补料报"或者反过来,账目就乱了。
02 领料
领料是这四个动作里的基准。系统按工单的用料清单算出每个子件该发多少,这个数叫应发数量。仓库实际发出多少叫实发数量。实发可以小于应发,形成欠领,工单成本少算一点,下次继续领。实发也可以大于应发,但要走超领的控制。
领多少有几个粒度可选。
粒度
做法
适用产品
按工单整体领
一次把料全部领走
结构简单、一次投完
按工序分批领
毛坯先领,机加工完
再领半成品
加工周期长的多工序产品
按套数领
订单套数 × BOM 用量
配置型产品
表 2 领料的三种粒度
U9 里的操作路径是生产订单下推领料,生成材料出库单。已经审核未关闭、供应类型为领用的材料行,在生产订单列表、列表行、订单卡片上都可以点下推领料。材料出库单保存的时候,工单材料行的已领数量和物料存量同时更新。
这一条时点很重要。已领数量在材料出库单保存时就更新,不是在审核时。所以一张单保存之后又反审核,已领数量的处理要确认清楚,这是实施阶段容易漏的地方。
领料粒度上还有个容易忽略的点,推式支持分次出库和批次出库。一张工单的料可以分几次发,每次发一部分。这个能力在做多工序或者按班次领料的时候用得上。
03 超领的两层控制
超领 实发数量 > 应发数量
超领这件事在实施里最容易做成两极。管得松,仓库和车间想发多少发多少,成本算不准,库存账和实物长期对不上。管得紧,一张单超两个螺丝就要主管签字,主管烦了,系统就绕过去了。
U9 的控制分两层,一层管开关,一层管幅度。
层
配置位置
默认与效果
第一层
开关
生产参数
允许超生产订单出库
默认否
设成否则超应发数量不让出库
第二层
幅度
物料档案
出库超量上限 %
为空则无上限
填 3% 则应发 100
最多发 103
超量上限 = 应发数量 ×(1 + 上限百分比)
表 3 U9 超量出库的两层控制
这个百分比要明确设值。留空等于放开,手工填的数字等于收紧。两种做法都能跑,结果差得很远。
一个物料该设多少,判断标准是三个问题。
问题
答案倾向宽松
答案倾向收紧
BOM 用量准不准
用量稳定
现场波动小
用量不准
经常要调整
物料值不值钱
低值辅料
差两三个不影响
高值主料
差一个都要查
要不要追溯
不追溯
只看总量
按批次或序列号
追到单台产品
表 4 超量上限该设多少的判断依据
三个问题都倾向宽松,设 5% 到 10% 差不多。有一个倾向收紧,设 0 或者 1。有两个以上倾向收紧,这个物料应该考虑改走倒冲或者看板补料,靠超领额度硬扛不是办法。
04 补料
补料是原计划之外的追加,开一张新单,要走独立审批。触发补料有三类场景。
场景
说明
作业不良返工
退料之后要重新领同样的料
BOM 用量偏小
实际用量超过了标准用量
BOM 漏项或变更
电子厂最常见
现场要用 BOM 上根本没有的料
表 5 触发补料的三类场景
第三类在电子厂最常见。BOM 是设计部门给的,现场做的时候发现某个料没写进去,或者写的量和实际用得差一截。不开补料单就领不出来,开多了又变成绕过管控的漏洞。
补料单要独立审批,审批的时候看两件事,补什么原因,补了多少。
系统顺手做个统计,每张工单的补料次数和补料金额超过阈值就预警。一张工单补个一两次是正常的,补十几次说明 BOM 用量偏小或者现场作业不稳定,该找工艺或者质量部门看看了。这个统计比单看金额有用,因为金额受物料单价影响,次数更能反映现场状况。
补料的两种处理方式
一种当正常业务,开补料单走审批,审批记录留档。
一种当异常处理,超出一定次数之后自动升级到工艺或质量部门审批。
两种方式都能跑,区别在于补料频次高的工厂必须选第二种。
05 退料的三种起因
退料是领料的反向操作,库存增加,工单上的材料成本减少。物料发到线上,没用完或者不能用了,都要退回来。看起来都是退料,起因不同,处理方式完全不同。
退料分类
退料起因
处理方式
余料良品退料
工单做完
剩下好料
退回原料仓或线边仓
材料出库单负数行
冲减工单材料成本
不需要补料
来料不良退料
物料本身
有质量问题
退回不良品仓走质量判定
材料出库单负数行
供应商责任转索赔
判完补领合格料
作业不良退料
操作失误
把料弄坏
走其他出库单转报废
不计入产品材料成本
按同等数量补料
表 6 三类退料的起因与处理方式
前两种走材料出库单的负数行,第三种走其他出库单转损失。这是区分它们的关键,账做错了成本就对不上。第三种如果不分开,成本会被算进产品材料里,实际上这笔钱是报废损失。
三种退料里,后两种不良退完通常要补料,余料良品退料是唯一的例外,退回好料直接放回货架,下次别的工单用。
U9 里退料不是单独一类单据,它走材料出库单,用负数明细行表达。从生产订单下推退料,生成的还是材料出库单。MOM 这一侧可以给现场用户留一个独立的退料单,界面上更直观,推给 U9 的时候转换成材料出库单的负数行。
退料有前提条件,工单材料行的已领数量必须大于 0 才允许退。已领是 0 的材料行不能退,这是防重复退料的基本控制。
退料之外,还有两个动作跟它长得像、账务上完全不同:替代料和挪料。
替代料是物料短缺或者质量出问题时,用另一个料顶上。系统里维护一张替代关系表,写清替代比例和能不能互换。发料扫的料不在用料清单里,先查这张表,命中就放行并记下替代标记,没命中就走补料审批。替代料要单独统计,它直接影响结构差异,不单算报表里看不出这种偏离。
挪料是把一张工单已领的料转给另一张工单。账上不能直接改工单号,要配对生成一张退料单和一张领料单,物料、批次、数量完全一致。直接改工单号,成本会错配到两张工单上。
06 月度在制转移
这一节补一个第一篇提到过但没展开的动作。工单跨月,月底还有没做完的工单,已经领的料如果全算这个月的消耗,这个月的在产品成本就高了,下个月又低。
行业里的做法叫月末在制转移,也叫假退假领。月底对没完工的工单做一次形式上的退料,出当月的负数材料出库单;下月初做一次等量的领料,出下月的正数材料出库单。两次数量一样方向相反,实物一点没动,调整的是账落在哪个月。
这个动作得让系统自动做,靠人工既容易漏也容易算错。一百张在制工单,靠人工月底跑一遍,漏掉几张就是成本错几个月。
07 一套能跑的流程
把上面的动作串起来,推式领料的完整流程是这样。每一步都有明确的单据和明确的判断条件。
步骤
谁做
单据或动作
1 工单下达
计划
BOM 展开成用料清单
2 备料
仓库
调拨出库单
调拨入库单
3 领料
仓库
材料出库单正数
实发 ≤ 应发
4 超领
仓库
实发 > 应发
上限内放行,超了审批
5 补料
车间
另开一张单
独立审批
6 退料
车间
材料出库单负数
或其他出库单
7 完工入库
车间
产成品入库单
8 月末在制转移
系统
假退假领
自动执行
表 7 推式领料的八步流程
这套流程里有两个地方容易出问题。
第一个是超领和补料的边界。现场发料的时候,物料员手上只有一张领料单,超出应发多少直接在这个单上填还是另开一张单,这个动作不定清楚,两个月之后账就乱了。定法是看额度,在原单额度内就填原单,超出额度另开单。
第二个是三类退料的分流。前两种走材料出库单负数行,第三种作业不良的作废走其他出库单。系统里要按退料类型自动选单据,人工选容易选错,选错成本就错。分流规则写死在单据类型里,不要让用户自己判断。
推式领料的单据量大,这是它最实际的成本。
一张工单十几个子件、分几次领,就是几十张材料出库单。
仓库和车间都要走一遍审核。
管控收益来自追溯和账实准确,管控成本来自单据量。
两个要平衡,靠的是按物料分层,不是靠一刀切。
下一篇讲红冲。
这个财务概念经常被当成退料的另一种叫法。一篇把红冲和退料的边界讲清 楚,顺便说清它在 U9 里的落点和约束。